Parte XVIII · Lo económico
El dinero
Se construye sobre: Precio y valor
Saca un billete de cincuenta mil pesos y míralo con calma. Es un pedazo de papel con tintas, hilos de seguridad y la cara de alguien. Fabricarlo cuesta una fracción mínima de lo que dice. Y sin embargo, cualquier tendero de Pereira te va a dar por él comida de verdad, sin preguntarte nada. ¿Qué tiene ese papel que no tenga una servilleta?
La respuesta corta es que nada que esté en el papel. Y la larga es este capítulo, que tiene dos preguntas: qué es el dinero y quién lo crea. La segunda me sorprendió más que la primera, porque la respuesta que casi todos aprendimos (que el dinero lo imprime el gobierno y los bancos prestan lo que la gente ahorra) es, en lo fundamental, al revés.
Tres trabajos para una sola cosa
Los libros de economía suelen definir el dinero por lo que hace, y le asignan tres trabajos. Es medio de cambio: lo entregas para recibir otra cosa, y quien lo recibe lo acepta porque sabe que otro también se lo va a aceptar. Es unidad de cuenta: la regla con la que medimos lo que valen las cosas, la que permite que una factura, un salario y un arriendo se puedan comparar. Y es depósito de valor: una forma de guardar hoy poder de compra para mañana.
El segundo trabajo es el que conecta con todo este libro. En precio y valor vimos que un precio es una medida del valor de cambio. El dinero es la unidad de esa medida, el centímetro de la regla. Y como todo lo que se usa para medir, tiene un problema que no tiene la regla de verdad: el centímetro físico no cambia de tamaño, pero el peso sí. Eso es la inflación, y es la razón por la que el tercer trabajo, guardar valor, es el que el dinero hace peor.
El trueque que quizás nunca existió
La historia clásica la contó Adam Smith y se repite en casi todos los manuales. Al principio la gente intercambiaba cosas por cosas. Pero el trueque tiene un defecto grave: para que yo te cambie mis zapatos por tus papas, tú tienes que querer zapatos y yo papas, al mismo tiempo. Los economistas lo llaman el problema de la doble coincidencia de necesidades. La solución habría sido escoger una mercancía que todo el mundo aceptara (sal, ganado, conchas, metal) y de ahí, poco a poco, la moneda.
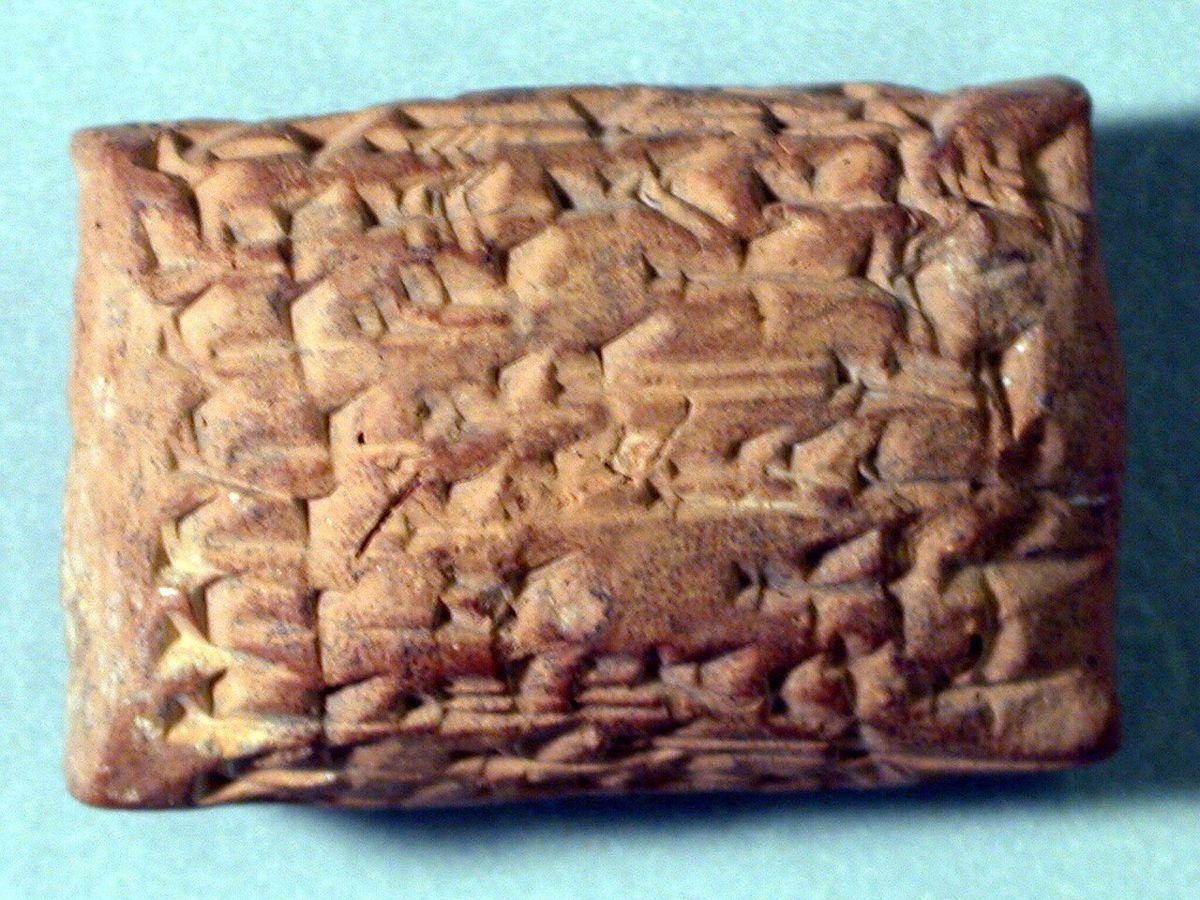
El argumento lógico es impecable. El histórico, no tanto. Los antropólogos llevan décadas buscando una sociedad cuya economía cotidiana funcionara por trueque entre vecinos y no la encuentran; el trueque aparece, sobre todo, entre desconocidos o entre gente que ya conocía el dinero y se quedó sin él. Lo que sí aparece una y otra vez es el crédito: te doy ahora y me devuelves después, y alguien lleva la cuenta. En Mesopotamia hay tablillas de arcilla que registran deudas en unidades de cebada o de plata, siglos antes de que existieran las monedas. Una lectura, la del antropólogo David Graeber, es que la deuda vino primero y el dinero es, en el fondo, una forma de llevar la cuenta de lo que nos debemos.
Hay una versión matemática de esa idea que me gusta. El economista Narayana Kocherlakota, en un artículo de 1998, argumentó que el dinero funciona como una memoria: si todos pudiéramos ver un registro perfecto de quién le dio qué a quién, no harían falta billetes, bastaría con el registro. El billete es un registro portátil y anónimo, una forma de guardar información sobre lo que aportaste sin que nadie tenga que acordarse de ti.
Y una versión aritmética. En el capítulo de números los enteros negativos aparecían como pares que representan una diferencia, una deuda. No es una metáfora forzada: la contabilidad de partida doble, en la que cada movimiento se anota dos veces, una como activo de alguien y otra como pasivo de otro, es justamente la maquinaria que hace que el dinero moderno funcione, como vamos a ver en un momento.
Metal, papel y una promesa rota
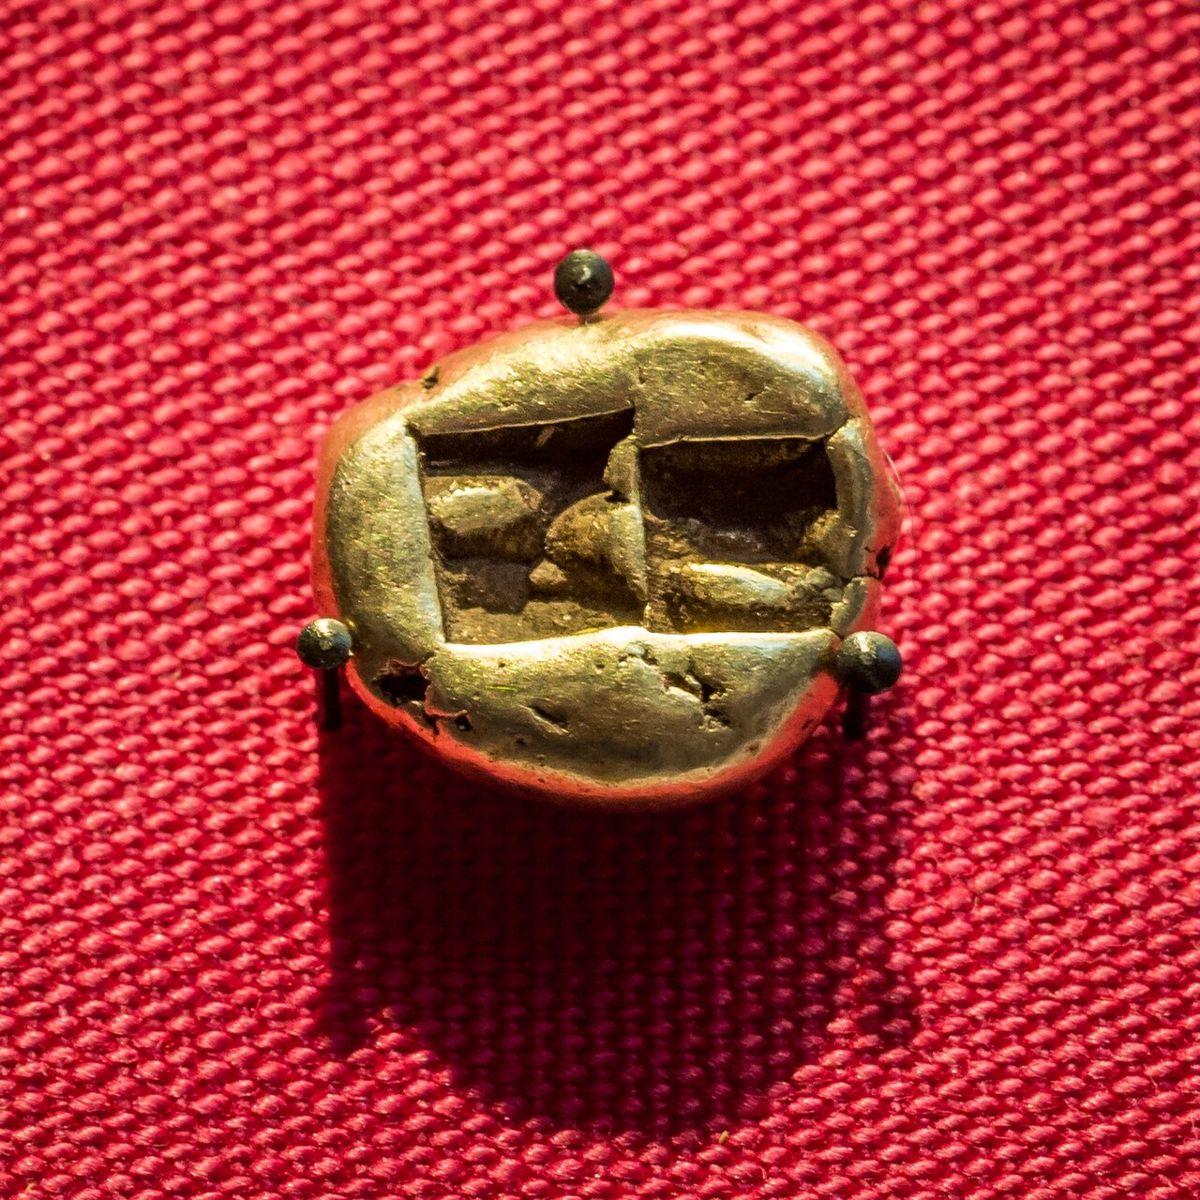
Las primeras monedas acuñadas de las que hay evidencia aparecieron en Lidia, en Asia Menor, hacia el siglo VII a. C., hechas de electro, una aleación natural de oro y plata. La moneda resolvía un problema de medida: en vez de pesar y probar el metal en cada transacción, un sello garantizaba cuánto había. El valor seguía estando, en buena parte, en el metal (lo que hay detrás de esos metales es otra historia, la de la mina).
El papel moneda llegó después, en China, durante la dinastía Song, hacia el siglo XI, y en Europa se generalizó mucho más tarde. Al principio el papel era un recibo: un pagaré que prometía entregar metal a quien lo presentara. Durante buena parte del siglo XIX y comienzos del XX, muchos países ataron su moneda al oro (el patrón oro). Después de la Segunda Guerra Mundial, el sistema de Bretton Woods ató las demás monedas al dólar y el dólar al oro, a un precio fijo para los bancos centrales extranjeros. En 1971 Estados Unidos suspendió esa convertibilidad, y desde entonces ninguna moneda importante promete entregarte nada a cambio.
Así llegamos al dinero fiduciario, de fides, confianza. Tu billete de cincuenta mil no es un recibo de nada. Vale porque los demás lo aceptan, y los demás lo aceptan porque esperan que otros lo acepten. Eso suena frágil, casi circular, y en parte lo es. Pero tiene un ancla muy concreta: el Estado exige que los impuestos se paguen en esa moneda y la declara de curso legal. Una tradición de pensamiento económico, la llamada cartalista, pone esa ancla en el centro: si la DIAN solo recibe pesos, todo el mundo necesita pesos.
El filósofo John Searle usaba el dinero como el ejemplo perfecto de un hecho institucional: algo que existe porque colectivamente lo tratamos como existente, con la fórmula “X cuenta como Y en el contexto C”. Este papel cuenta como cincuenta mil pesos en Colombia. No es una ilusión, porque el billete compra cosas reales; tampoco es un hecho físico, porque ninguna medición del papel encuentra el valor. Es una realidad social, y por eso este capítulo cruza de frente con qué cuenta como real.
Quién crea el dinero hoy
Primero, ¿qué contamos como dinero? Hoy casi todo el dinero que usas no es papel. Es un número en una cuenta: tu saldo en el banco, en Nequi, en Daviplata. Ese número es una deuda de la entidad contigo; cuando pagas con el celular, lo que se mueve es esa deuda, de la cuenta de un banco a la de otro. Los billetes y monedas son una parte pequeña del total.
Hay dos clases de dinero, y conviene no mezclarlas. La base monetaria es el dinero que crea el banco central: los billetes y monedas, y las reservas, que son los depósitos que los bancos tienen en el propio banco central. En Colombia ese papel lo cumple el Banco de la República, que la Constitución de 1991 hizo autónomo frente al Gobierno, con una junta directiva propia y el mandato de mantener el poder adquisitivo de la moneda. El resto, la mayor parte, son los depósitos en los bancos comerciales. Y esos depósitos, en su mayoría, no los creó el banco central. Los crearon los bancos al prestar.
Lo que pasa cuando un banco te presta diez millones es esto. El banco no va a una bóveda a sacar el dinero de otro ahorrador. Anota dos cosas al mismo tiempo: en sus activos, un préstamo (tú le debes diez millones); en sus pasivos, un depósito (él te debe diez millones, que aparecen en tu cuenta). Nadie vio bajar su saldo. Hay diez millones más de dinero en el mundo que hace un minuto. Cuando pagas el préstamo, pasa lo contrario: se borran el depósito y el préstamo, y ese dinero deja de existir.
El Banco de Inglaterra lo explicó así, con todas sus letras, en un artículo de su boletín trimestral de 2014 sobre la creación de dinero en la economía moderna, que se volvió famoso justamente porque contradecía lo que se enseñaba en clase. La versión de clase era el multiplicador monetario: el banco central fija la base , los bancos deben guardar una fracción de los depósitos como encaje, prestan el resto, ese préstamo se vuelve a depositar, se vuelve a prestar, y la suma de la cadena da un techo:
La serie geométrica es correcta como cuenta; lo que está mal es la dirección de la causa. En la práctica, los bancos no esperan a tener reservas para prestar: prestan cuando hay un cliente que quieren y que consideran capaz de pagar, y las reservas que haga falta las consiguen después, entre ellos o del banco central, que las suministra al precio que fija, su tasa de interés de política. Lo que de verdad limita la creación de dinero es otra cosa: cuánta gente quiere endeudarse, si al banco le resulta rentable y prudente prestarle, la regulación (sobre todo los requisitos de capital y de liquidez) y, a través del precio del crédito, la política del banco central. El encaje existe, en Colombia también, pero funciona más como una herramienta de liquidez que como el grifo de la historia escolar.
Un modelo de juguete: todos los bancos juntos como si fueran uno, sin capital propio ni intereses, y un encaje fijo como único tope. Empieza con 1.000 en billetes. Deposita, presta y paga, y mira las dos barras.
■ billetes en la calle■ reservas del banco■ depósitos
Activos del banco
Reservas: 0
Préstamos: 0
Pasivos del banco
Depósitos: 0
Crédito aún pedido: 3.000
Todo el dinero está en billetes, en manos de la gente. Los bancos están vacíos.
Juega con el juguete, y no lo tomes por más de lo que es: es un solo banco que representa a todos, sin capital, sin intereses y con el encaje como tope fijo, justamente para poder ver el techo del libro de texto. Empieza con 1.000 en billetes. Deposita todo: el dinero sigue siendo 1.000, solo cambió de forma (de billete a depósito). Ahora presta lo que se pueda. Con un encaje del 10 % el techo sería 10.000, pero solo hay 3.000 de crédito pedido, así que el dinero llega a 4.000 y ahí se queda, con las reservas sobrando. La demanda de crédito, no la base, decidió cuánto dinero hay. Sube la demanda y verás que el encaje vuelve a ser el tope; paga préstamos y verás cómo el dinero se destruye.
Esto tiene una consecuencia que me parece muy bonita y un poco inquietante. El dinero que circula en una economía es, en su mayor parte, la otra cara de las deudas de la gente. Cuando todos quieren endeudarse, el dinero crece; cuando todos pagan a la vez, se encoge. Por eso el capítulo siguiente, sobre la deuda, no es un tema aparte: es la misma contabilidad vista desde el otro lado.
Confianza: el ingrediente que no sale en el balance
Si un depósito es una promesa del banco, ¿qué pasa si todos van a cobrarla el mismo día? El banco no tiene en billetes todo lo que debe, porque lo prestó a plazos largos. Eso es una corrida bancaria, y su lógica es la de una profecía autocumplida: si crees que los demás van a sacar su plata, lo sensato es sacar la tuya primero, aunque el banco estuviera sano. Es un problema de expectativas, casi de probabilidad sobre lo que harán los otros. Para eso existen el seguro de depósitos (en Colombia, Fogafín), la supervisión y el banco central como prestamista de última instancia. La confianza no aparece en ninguna línea del balance, pero sostiene todas.
Dinero digital y criptomonedas, con calma
Que el dinero sea un número en una pantalla no es nuevo; lo es desde hace décadas. Lo que sí es nuevo es la pregunta de si puede existir un dinero digital sin banco y sin Estado. Bitcoin, propuesto en 2008 en un documento firmado con el seudónimo Satoshi Nakamoto, fue el primer intento que funcionó: un registro público de transacciones (la cadena de bloques) que mantienen miles de computadores sin un dueño central, con reglas que fijan de antemano cuántas unidades se pueden crear. Para evitar que alguien gaste dos veces lo mismo, el sistema hace que añadir un bloque cueste trabajo de cómputo; ahí hay mucha matemática bonita, de funciones criptográficas difíciles de invertir, que conecta con algoritmos y complejidad.
Visto con los tres trabajos del principio, el balance es mixto. Como registro descentralizado es una idea ingeniosa, y es literalmente la tesis de que el dinero es memoria llevada a la práctica. Como unidad de cuenta y como depósito de valor, su precio ha sido muy volátil, y casi nadie fija salarios o arriendos en bitcoin. En Colombia, las criptomonedas no son moneda de curso legal. Existen también las stablecoins, que intentan atarse al dólar, y varios bancos centrales estudian monedas digitales propias. Ninguna de estas líneas es una recomendación de comprar ni de no comprar nada: solo trato de describir qué son.
Lo que queda
El billete del principio no tiene valor en el papel. Lo tiene en una red de promesas: la del banco que te debe tu saldo, la del Banco de la República que responde por la base, la del Estado que cobra impuestos en pesos, y la de todos los demás, que mañana también lo van a recibir. El dinero es la forma más exitosa que inventamos de confiar en desconocidos. Medir con él, como medir con cualquier regla, exige recordar qué está midiendo: no cosas, sino lo que nos debemos unos a otros.