Parte XVIII · Lo económico
Inflación
Cualquiera que tenga más de treinta años en Colombia tiene una frase del tipo “cuando yo estaba en el colegio, con eso comprabas… ”, y luego un precio que hoy suena a chiste. El almuerzo, el bus, el pan. No es nostalgia: es una medida. Lo que dice la frase es que la regla con la que medimos el valor, el peso, se encogió.
En el dinero lo llamé la unidad de cuenta, el centímetro de los precios. La inflación es lo que pasa cuando ese centímetro cambia de tamaño mientras lo usas. Este capítulo trata de cómo se mide ese encogimiento, por qué ocurre, a quién le cuesta y qué hace el Banco de la República para que no se desboque.
No es que algo suba: es que casi todo sube
Que suba el precio del aguacate después de una mala cosecha no es inflación. Es un precio relativo que cambia: el aguacate se volvió más escaso frente a lo demás, y su precio lo dice, como vimos en precio y valor. La inflación es otra cosa: el aumento sostenido y generalizado del nivel de precios. No una curva que se mueve, sino toda la escala corriéndose hacia arriba, mes tras mes.
La diferencia importa porque las causas y los remedios son distintos. Un precio que sube por escasez es una señal útil. Un nivel general que sube sin parar es ruido que tapa las señales: si todo sube, ya no sabes si lo que sube tu proveedor es porque algo se volvió escaso o porque todo el mundo está subiendo. El precio pierde capacidad de llevar información.
Cómo se mide: una canasta
No existe “el” nivel de precios; hay que construirlo, y construirlo es decidir qué se está midiendo. En Colombia lo hace el DANE con el índice de precios al consumidor (IPC). Se arma una canasta de bienes y servicios que compran los hogares (alimentos, arriendo, transporte, educación, salud…), con pesos tomados de encuestas sobre en qué gastan las familias. Cada mes se registran los precios y se calcula cuánto costaría la misma canasta. En su forma más simple, con pesos que suman uno,
Es un promedio ponderado: una medida en el sentido literal, que le da a cada gasto un peso según cuánto pesa en el bolsillo típico. Y como toda medida, olvida cosas. Tu canasta no es la típica: si gastas más en arriendo que el promedio, tu inflación es otra. Cuando un producto sube mucho la gente lo reemplaza por otro, y la canasta fija tarda en enterarse. Y un celular de hoy no es el mismo producto que uno de hace diez años, aunque se llame igual. Los estadísticos tienen métodos para cada problema y actualizan la canasta cada cierto tiempo; aun así, el número que sale es un mapa, no el territorio, como en qué cuenta como real.
Por qué ocurre
Hay tres familias de causas, que en la práctica se mezclan.
Demanda. Si la gente quiere comprar más de lo que la economía puede producir, porque hay crédito barato, gasto público alto o ingresos que crecen rápido, los vendedores pueden subir precios y lo hacen. La curva de demanda de todo se corre a la derecha al mismo tiempo.
Costos. Si sube lo que cuesta producir (el petróleo, los fertilizantes, el dólar para un país que importa insumos, o una sequía que golpea las cosechas), la oferta se encoge y los precios suben aunque nadie esté comprando más.
Expectativas. Esta es la más sutil. Si todo el mundo espera 10 % de inflación, los trabajadores piden 10 % de aumento, los dueños suben el arriendo 10 % y los comerciantes remarcan, y la inflación esperada se cumple sola. En Colombia hay además mucha indexación: el aumento del arriendo de vivienda, por ejemplo, tiene por ley como tope la inflación del año anterior, y el salario mínimo se negocia mirándola. Eso hace que la inflación de un año se arrastre al siguiente, como una inercia.
Debajo de las tres hay una identidad vieja, la ecuación de cambio, que se asocia sobre todo a Irving Fisher:
La cantidad de dinero por las veces que cada peso cambia de manos en un año, , es igual al nivel de precios por la producción real . Tal cual, es casi una definición de . Se vuelve teoría (la teoría cuantitativa) cuando uno agrega supuestos: que la velocidad es estable y que la producción depende de otras cosas. Tomando tasas de cambio de cada lado, queda una aproximación en crecimientos:
Si el dinero crece mucho más rápido que la producción y la velocidad no compensa, los precios suben. En las hiperinflaciones esto se ve con una claridad brutal. Pero en tiempos normales la velocidad no es estable, y la relación es mucho más floja de lo que sugiere la fórmula. Después de la crisis de 2008, varios bancos centrales grandes multiplicaron la base monetaria y la inflación se quedó baja durante años. Una parte de la explicación está en el capítulo del dinero: la base no es el dinero, y si nadie quiere endeudarse, más reservas no se traducen por sí solas en más crédito.
Cuando la regla se derrite
El economista Phillip Cagan propuso llamar hiperinflación a una inflación de más del 50 % mensual. Los casos que llegan ahí tienen casi siempre la misma historia de fondo: un Estado que no puede o no quiere financiarse con impuestos ni con deuda y paga sus gastos emitiendo dinero, y una población que, al ver que el dinero pierde valor, se apura a gastarlo, lo que sube la velocidad y acelera todo.
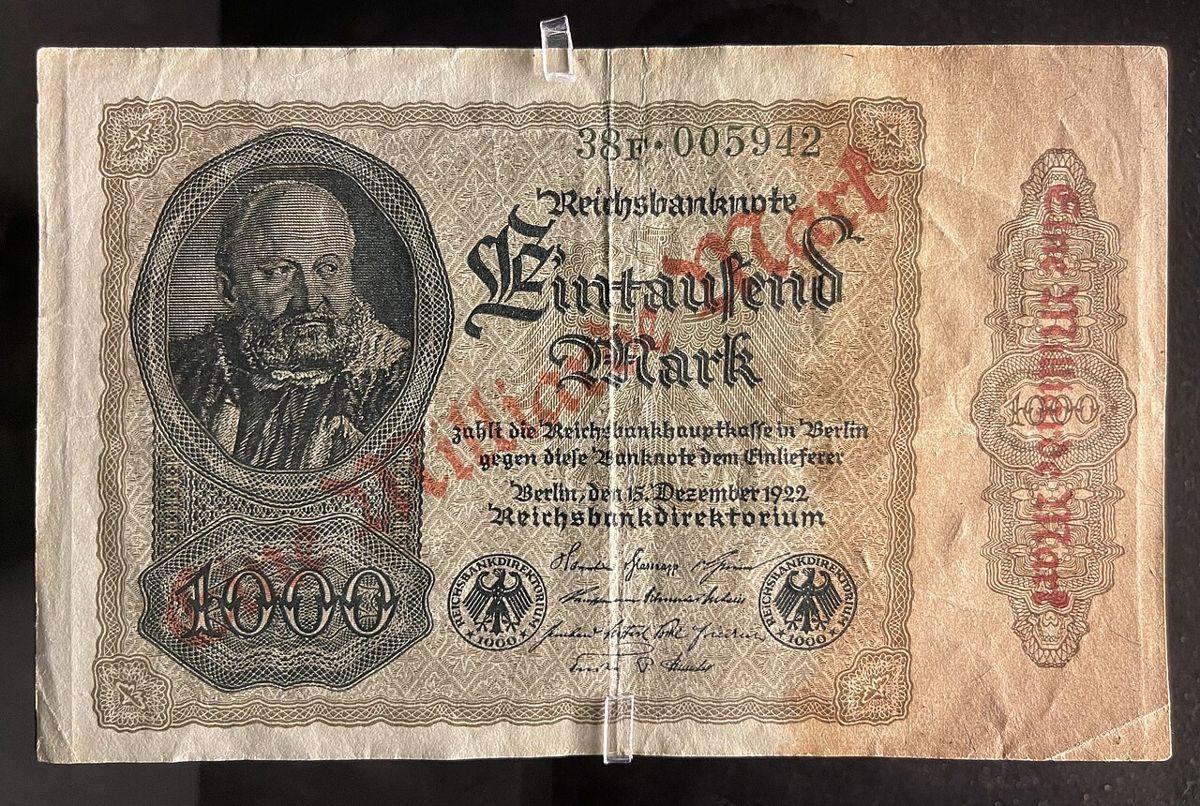
En la Alemania de 1923, cargando con las reparaciones de la Primera Guerra Mundial y con la ocupación del Ruhr, los precios llegaron a duplicarse en cuestión de días. La reforma que la frenó, a finales de ese año, cambió un billón (un millón de millones) de marcos viejos por un marco nuevo. En Zimbabue, a finales de la década de 2000, el banco central llegó a imprimir billetes de cien billones de dólares zimbabuenses, y en 2009 el país dejó de usar su moneda para usar divisas extranjeras. Y en la Venezuela reciente, entre 2008 y 2021, tres reconversiones le quitaron en total catorce ceros al bolívar, las dos últimas en plena hiperinflación. Las cifras exactas de inflación de esos episodios varían según la fuente y el método, y por eso no las pongo; la forma, en cambio, es inconfundible.
Lo que compran $100.000
Con una inflación anual constante , lo que hoy compras con pesos dentro de años costará , y tus pesos guardados valdrán en pesos de hoy. Es el interés compuesto de la deuda, corriendo en contra. Al 5 % anual, en diez años, $100.000 guardados compran lo que hoy compran $61.391, y para comprar lo que hoy compran $100.000 vas a necesitar $162.889.
Supone la misma inflación todos los años, algo que en la realidad no pasa. Sirve para ver la forma, no para predecir.
A 5,0 % anual, el poder de compra se reduce a la mitad en 14,2 años. La regla del 70 dice 14,0.
La pregunta de cuándo se reduce a la mitad tiene su propia regla rápida, la del 70, prima de la regla del 72: . Al 5 %, dice 14 años, y la cuenta exacta, , da 14,2. Si quieres hacer la cuenta con la inflación real de Colombia, año por año, en vez de con una tasa constante, en esta web hay una calculadora de inflación.
Activa el ahorro en la animación. Si tu plata rinde una tasa nominal , lo que de verdad crece tu poder de compra es la tasa real , que Fisher relacionó así:
Con un ahorro al 8 % y una inflación del 5 %, la aproximación dice 3 % y la cuenta exacta, 2,86 %; en diez años, tus $100.000 se vuelven unos $132.539 de hoy. Baja el interés por debajo de la inflación y la curva punteada cae: ganas intereses y aun así pierdes poder de compra. (Son tasas de ejemplo, sin impuestos ni comisiones, y no una sugerencia de dónde poner la plata.)
Quién gana y quién pierde
La inflación no es neutral. Si debes una cantidad fija de pesos a una tasa fija y llega una inflación que nadie esperaba, la deuda se encoge en términos reales: pagas con pesos que valen menos. El que prestó pierde exactamente eso. Por eso la inflación inesperada pasa riqueza de acreedores a deudores, y el Estado, que suele ser un gran deudor, no es un observador neutral.
Quien guarda efectivo pierde siempre, porque el billete no paga interés. Por eso se dice que la inflación es un impuesto a quien tiene efectivo: el poder de compra que pierde el billete no desaparece, lo captura en parte quien emite el dinero. Y ese impuesto es regresivo en la práctica, porque quienes menos tienen suelen tener una mayor parte de lo suyo en efectivo, y menos acceso a ahorros que le ganen a la inflación. Los salarios, además, se ajustan una vez al año, mientras los precios suben todos los meses: entre un ajuste y otro, el salario real se va comiendo.
Lo que sí se espera es otra historia. Si todos saben que habrá 5 %, los bancos lo cargan en la tasa (por la ecuación de Fisher) y los contratos lo incluyen. Lo que daña de verdad es la inflación alta y variable, porque obliga a todos a apostar y castiga al que apostó mal.
La ilusión monetaria
Fisher también le puso nombre, en un libro de 1928, a un error muy humano: la ilusión monetaria, la tendencia a pensar en pesos y no en lo que los pesos compran. Un aumento de sueldo del 8 % en un año con 10 % de inflación se siente como una buena noticia y es una rebaja. Vender un apartamento por el doble de lo que costó hace quince años se siente como una gran ganancia, y puede no serlo. La cura es siempre la misma pregunta de este libro: ¿en qué unidad estoy midiendo? ¿En pesos de cuándo?
El termostato del Banco de la República
La Constitución de 1991 le encargó al Banco de la República mantener el poder adquisitivo de la moneda, y la forma en que lo hace hoy se llama inflación objetivo. El banco anuncia una meta de largo plazo, el 3 % anual, alrededor de la cual se ha comunicado un rango de un punto hacia arriba y hacia abajo, y mueve su herramienta principal, la tasa de interés de política, para acercar la inflación a esa meta.
El mecanismo pasa por la deuda. La tasa de política es lo que le cobra el banco central a los bancos por prestarles liquidez. Si la sube, a los bancos les cuesta más el dinero, suben las tasas de sus créditos y de sus ahorros, y pedir prestado se vuelve más caro: menos crédito, menos dinero nuevo (en el sentido del capítulo del dinero), menos demanda, menos presión sobre los precios. Si la baja, ocurre lo contrario. Con la cuota fija de la deuda en la mano se entiende por qué funciona: un par de puntos más de tasa cambian bastante la cuota de un crédito, y con ella cuántos deciden tomarlo.
Es un lazo de retroalimentación negativa, como el termostato del cuerpo que describo en hormonas y homeostasis: un sensor (el IPC y las expectativas), un punto de referencia (la meta), un efector (la tasa). John Taylor propuso en 1993 una regla sencilla que describía bien cómo se movía la tasa en Estados Unidos, del tipo
que en su versión original usaba : cuando la inflación se pasa de la meta, la tasa sube más que la inflación, para que la tasa real suba y enfríe. La dificultad es la misma que en cualquier termostato con retraso: los efectos de mover la tasa tardan muchos meses en llegar a los precios. Si el banco reacciona tarde, o demasiado, el sistema oscila. Por eso un banco central habla tanto: si la gente cree en la meta, las expectativas se anclan y el termostato tiene que trabajar menos.
Colombia lo vivió hace poco. A finales de 2022 la inflación anual superó el 13 %, la más alta en más de dos décadas, empujada por los alimentos, el dólar y la reapertura después de la pandemia, y el Banco de la República subió su tasa con fuerza. Subir tasas tiene un costo real (frena el crédito, la inversión y el empleo), y por eso cada decisión de la junta se discute tanto. No hay una perilla que baje la inflación sin tocar nada más.
Medir con una regla que se encoge
La lección que me queda es de medida, como casi todo en este libro. El peso es la unidad con la que medimos el valor, y es una unidad que cambia. Comparar un precio de hoy con uno de hace diez años sin corregir por inflación es como comparar dos distancias medidas con reglas distintas. Una inflación baja y estable no es la ausencia de cambio, sino una regla que se encoge despacio y de forma predecible, de modo que todos podamos hacer la corrección. Lo que destruye es la regla que se derrite sin aviso.